Rebill, la compañía de infraestructura de pagos respaldada por Y Combinator y Tiger Global, multiplicó por tres el volumen que procesa en Colombia desde enero de 2026. Además, inauguró recientemente oficinas en el país. Este movimiento ocurre justo cuando Bre-B empieza a transformar los pagos a nivel nacional.
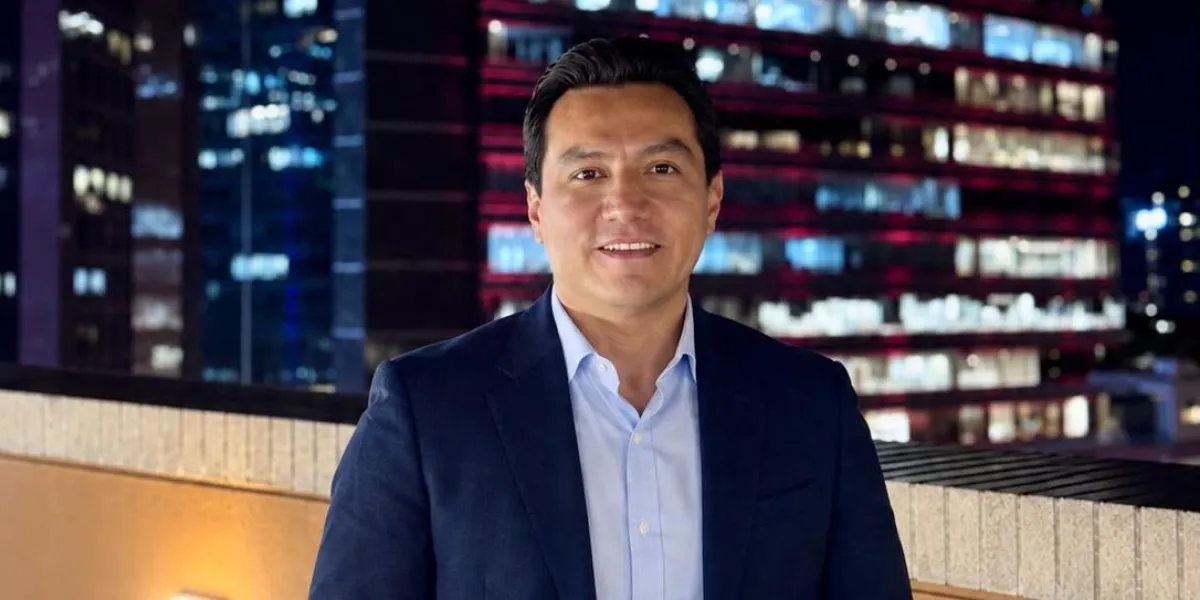
Francisco Andrés León es cofundador y Chief Strategy Officer de la firma. También fue CEO de PayU Latam. León habló con Portafolio sobre la habilitación del débito automático desde cuentas bancarias. Esta medida comenzará a partir de septiembre.
La compañía opera en Colombia, Argentina, México, Brasil, Chile y Estados Unidos. Procesa pagos para más de 150 empresas con una sola integración. Según sus cifras, elevó sus ingresos 905% en el último año. Colombia es hoy su país de mayor aceleración de crecimiento en 2026. Por ello, se abrieron puntos que se suman a los de Miami, Buenos Aires y Montevideo. De hecho, se incorporaron a Colombia Fintech.
León explica la oportunidad que ve en la región. “En 2020 en la región, a una empresa internacional le tomaba meses habilitar cobros locales en Colombia o en cualquier otro mercado de la región. Hoy, la infraestructura que estamos construyendo permite que eso se resuelva en días. Esa es la oportunidad”, señala.
El ejecutivo también dirigió Bamboo Payment Systems. Suma más de 20 años en la industria de pagos y financiera.
**Bre-B como telón de fondo de la expansión**
La llegada de Bre-B marca el contexto de esta expansión. Se trata de la infraestructura de pagos inmediatos impulsada por el Banco de la República. La entidad informó en su Reporte de la Infraestructura Financiera e Instrumentos de Pago 2026 datos relevantes. Durante 2025, las transferencias inmediatas crecieron más de 150% en número de operaciones. Esta cifra se compara con el año anterior. Mientras tanto, los sistemas relacionados con tarjetas también aumentaron en volumen. Igualmente, crecieron en cantidad de transacciones.
Surge entonces un interrogante. ¿Podrían los bancos asumir esa infraestructura? Frente a esta pregunta, León señala que Bre-B es “un riel muy bueno”. Sin embargo, advierte que no basta por sí solo.
Según su balance, el sistema acaba de cumplir un año. Ha movido más de 500.000.000 de transacciones. Además, suma más de 100.000.000 de llaves de pago registradas. No obstante, apenas 13% de esas operaciones son de persona a comercio. El grueso sigue siendo transferencias entre personas.
“Un riel no le dice a una empresa cómo cobrar una suscripción mensual en pesos y liquidar en dólares. No le arma la lógica de reintentos cuando un pago falla. No le concilia automáticamente”, argumenta.
León, además, lanzó una pregunta para el sector. ¿Tras un año de Bre-B los comercios están vendiendo más? ¿O solo sienten que pagan menos por procesar? “La segunda se mide fácil. El objetivo debería ser siempre la primera”, dice.
**La propuesta diferencial de Rebill**
De acuerdo con León, existe una diferencia fundamental. “Un adquirente procesa transacciones. Un agregador consolida pagos. Rebill hace las dos cosas, pero lo que nos separa es lo que pasa durante la experiencia de compra y después del procesamiento”.
Rebill no reemplaza ningún medio de pago. “Los conecta todos en una sola integración”, dice. Con esta plataforma, una empresa accede a seis mercados con métodos locales. También obtiene liquidación en dólares o moneda local. Además, consigue conciliación unificada, sin reducir los controles.
A eso suma herramientas de crecimiento de ingresos. Incluye motor de suscripciones. También ofrece reintentos inteligentes. Igualmente, proporciona recuperación automática de cobros fallidos. Estas funcionalidades, según León, antes las construían internamente empresas como Netflix o Spotify. Hoy la compañía las entrega listas.
La firma cuenta con certificación PCI Level 1. También tiene el respaldo de Y Combinator, Tiger Global, Soma Capital y otros fondos. Guillermo Rauch, CEO de Vercel, integra su board como advisor.
Su cliente, aclara, es la empresa, no el consumidor. El consumidor sigue pagando como siempre. “Un usuario en Bogotá que quiere contratar un SaaS de educación de Estados Unidos hoy necesita tarjeta internacional o pagar en dólares. Con Rebill, esa empresa le puede cobrar en pesos, con PSE o tarjeta local”, ejemplifica.
Una compañía de Miami que quiera vender en Colombia, México y Brasil tiene un desafío. Según León, no tiene que conseguir tres adquirentes ni tres equipos legales. Rebill simplifica ese proceso.
**La complejidad del mercado colombiano**
Sobre la complejidad de operar en Colombia, León evita comparaciones. “Colombia no es más ni menos complejo”, dice. Cada mercado tiene sus propias reglas de regulación. También posee normativas de impuestos específicas. Además, cuenta con medios de pago dominantes particulares. Igualmente, presenta tiempos de liquidación distintos. Por último, tiene requisitos de compliance diferenciados.
Rebill cuenta con entidad constituida en el país. Mantiene relaciones directas con adquirentes y bancos locales. También dispone de un equipo que entiende la regulación. Su infraestructura, sostiene, no es solo tecnológica. Incluye compliance, regulación local y operaciones financieras.
**El débito automático como próximo paso**
El siguiente paso es el débito automático desde cuentas bancarias colombianas. Esta funcionalidad está dirigida a compañías que necesitan automatizar cobros periódicos. También busca que dependan menos de las tarjetas.
“La habilitación de débito automático desde cuentas bancarias en Colombia durante el mes de septiembre fortalece nuestra visión de sumar soluciones que impactan directamente en las ventas de nuestros comercios”, afirma León.
La opción amplía las alternativas para las compañías. Especialmente, para aquellas que buscan soluciones adaptadas al comportamiento financiero del consumidor colombiano.
De acuerdo con la Cámara Colombiana de Comercio Electrónico, las ventas online alcanzaron $145,4 billones en 2025. Esto representa cerca de 684 millones de transacciones. Los débitos y transferencias desde cuentas bancarias mediante PSE representaron una porción relevante del valor operado.
León recuerda un dato importante. El país aún tiene cerca del 80% de sus transacciones en efectivo. Por ello, el reto es convertir los canales digitales en motores de ventas.
**El ecosistema fintech colombiano**
En ese ecosistema, León destaca que Colombia tiene más de 400 fintech locales. Además, la inversión de capital de riesgo creció 36% en 2024. Esta cifra contrasta con 8% en Brasil. También se compara con 3% en México.
Según el Fintech Snapshot 2026, los pagos digitales representan aproximadamente un tercio de las fintech relevadas en el país. Rebill, además, participó en el Latam Fintech Market 2026. Este evento se realizó el 17 y 18 de septiembre en Barranquilla.
León ve en Brasil un espejo. Cuando se lanzó PIX, recuerda, muchos dijeron que iba a matar a las fintechs. Sin embargo, pasó lo contrario: las multiplicó.
PIX Automático, para suscripciones, se lanzó en mayo de 2026. Ahora, el pago por proximidad (NFC) se despliega. “Más rieles generan más necesidad de orquestación”, dice.
**Los desafíos por delante**
El reto, ahora, será convertir el crecimiento de tres veces desde enero en una operación sostenible. La compañía debe mantener su expansión mientras consolida su presencia en los mercados existentes.
La habilitación del débito automático representa una oportunidad significativa. Permite a las empresas diversificar sus métodos de cobro. También reduce la dependencia de las tarjetas de crédito. Además, se adapta mejor al perfil financiero del consumidor colombiano.
El debate sobre el impacto real de Bre-B continúa. ¿Está generando más ventas para los comercios? ¿O simplemente reduce sus costos de procesamiento? Esta pregunta define el verdadero valor de la infraestructura de pagos inmediatos.
León insiste en que la tecnología debe servir para incrementar las ventas. No solo para reducir costos operativos. Esta visión orienta el desarrollo de productos de Rebill.
La experiencia brasileña con PIX ofrece lecciones valiosas. La multiplicación de rieles de pago no elimina a las fintech. Por el contrario, crea más oportunidades para soluciones de orquestación. Estas plataformas conectan diferentes métodos de pago de manera eficiente.
La infraestructura que Rebill construye responde a necesidades concretas de las empresas. Permite expandirse internacionalmente sin multiplicar integraciones técnicas. También facilita el cumplimiento regulatorio en múltiples jurisdicciones. Además, ofrece herramientas para maximizar la conversión de pagos.
El respaldo de inversionistas como Y Combinator y Tiger Global valida el modelo. Estos fondos tienen experiencia identificando empresas de infraestructura exitosas. Su participación señala el potencial de crecimiento de Rebill.
La certificación PCI Level 1 demuestra el compromiso con la seguridad. Este estándar es el más alto en la industria de pagos. Garantiza que la plataforma maneja datos sensibles con los máximos controles.
La incorporación a Colombia Fintech fortalece la presencia local. También facilita la colaboración con otras empresas del ecosistema. Además, permite participar en iniciativas sectoriales.
El comercio electrónico colombiano muestra un crecimiento sostenido. Los $145,4 billones en ventas online de 2025 evidencian el potencial del mercado. Las 684 millones de transacciones reflejan una adopción creciente de canales digitales.
Sin embargo, el 80% de transacciones en efectivo señala el camino por recorrer. La digitalización de pagos aún tiene un largo recorrido en Colombia. Las soluciones que faciliten esta transición tendrán ventajas competitivas.
La pregunta sobre si Bre-B es amenaza u oportunidad para las fintech encuentra respuesta. Los datos sugieren que es una oportunidad. La infraestructura de pagos inmediatos amplía el mercado. No lo reduce.
El crecimiento de 905% en ingresos de Rebill durante el último año es notable. Esta expansión ocurre en un contexto de transformación del sector de pagos. La capacidad de mantener este ritmo definirá el éxito futuro.
La apertura de oficinas en Colombia refleja un compromiso de largo plazo. No se trata solo de atender el mercado a distancia. Implica construir capacidades locales y relaciones directas con el ecosistema.
El equipo de Rebill combina experiencia internacional con conocimiento local. León aporta más de 20 años en la industria. Su paso por PayU Latam y Bamboo Payment Systems ofrece perspectiva regional.
La visión de resolver en días lo que antes tomaba meses transforma el mercado. Reduce barreras de entrada para empresas internacionales. También facilita la expansión regional de compañías locales.
El motor de suscripciones responde a una necesidad creciente. Los modelos de negocio recurrentes ganan relevancia. Las herramientas para gestionarlos eficientemente se vuelven estratégicas.
Los reintentos inteligentes y la recuperación automática de cobros fallidos impactan directamente los ingresos. Estos mecanismos aumentan la tasa de conversión. También reducen la pérdida de suscriptores por problemas de pago.
La conciliación unificada simplifica la operación financiera. Especialmente para empresas que operan en múltiples mercados. Reduce errores y agiliza los procesos contables.
La liquidación en dólares o moneda local ofrece flexibilidad. Las empresas pueden elegir según su estructura de costos. También pueden optimizar según su estrategia financiera.
El acceso a métodos de pago locales es crítico para la conversión. Los consumidores prefieren pagar con los medios que conocen. Las empresas que no los ofrecen pierden ventas.
La integración única para seis mercados representa una ventaja significativa. Reduce tiempo de desarrollo. También disminuye costos de mantenimiento. Además, simplifica la operación técnica.
El debate sobre el valor real de la infraestructura de pagos continúa. ¿Genera crecimiento o solo reduce costos? Esta pregunta define las prioridades del sector.
León enfatiza que el objetivo debe ser siempre aumentar las ventas. La reducción de costos es importante. Sin embargo, no debe ser el único beneficio.
La experiencia de compra y el procesamiento posterior son diferenciadores clave. Aquí es donde Rebill se distingue de adquirentes y agregadores tradicionales.
El ecosistema fintech colombiano muestra vitalidad. Más de 400 empresas compiten e innovan. El crecimiento de 36% en inversión de capital de riesgo supera a mercados más grandes.
Esta dinámica crea oportunidades para soluciones de infraestructura. Las fintech necesitan plataformas que les permitan escalar. Rebill se posiciona como habilitador de ese crecimiento.
La participación en eventos como el Latam Fintech Market fortalece la presencia sectorial. También facilita el networking con potenciales clientes y socios. Además, permite mostrar capacidades a inversionistas.
El lanzamiento del débito automático en septiembre marca un hito. Amplía significativamente las opciones para empresas con modelos de suscripción. También reduce la fricción en pagos recurrentes.
La analogía con PIX Automático en Brasil es relevante. Muestra cómo la infraestructura pública y las soluciones privadas pueden coexistir. Incluso, potenciarse mutuamente.
El despliegue de pagos por proximidad (NFC) en Brasil ilustra la evolución continua. Los rieles de pago se multiplican. La necesidad de orquestarlos eficientemente crece.