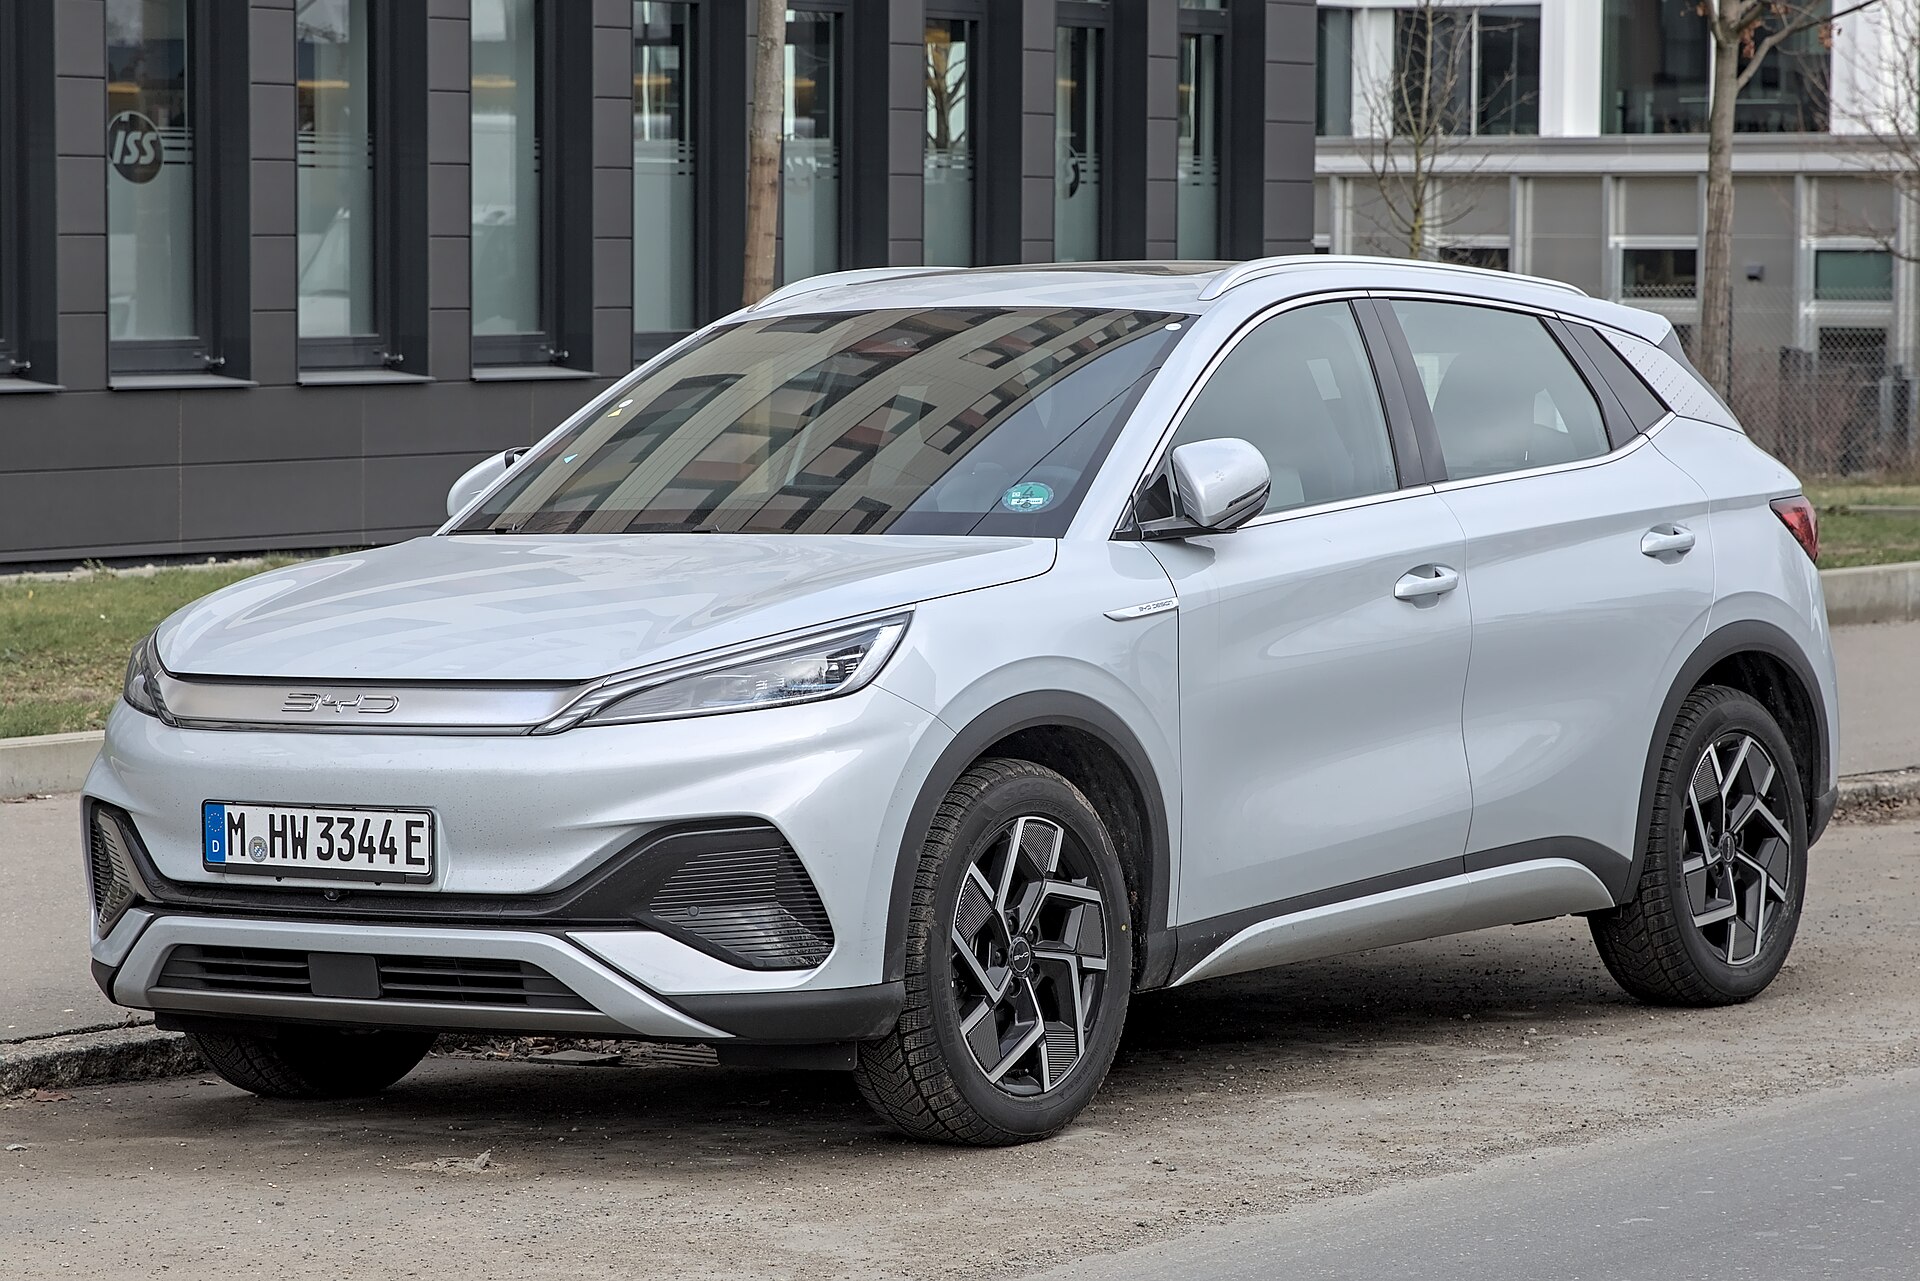
Algunos concesionarios de BYD en Colombia ofrecen el Yuan Plus, un carro eléctrico, con tasa desde 0 % y hasta 36 meses de plazo. Los anuncios salieron en redes sociales. Los recogieron Portafolio, El Carro Colombiano y ABC Economía el 27 y 28 de octubre de 2026.
No se trata de una promoción de la marca para todo el país. Según ABC Economía, la red de BYD no confirmó una política unificada y las ofertas son de concesionarios individuales. Portafolio identifica a Marautos y a BYD Moevo Medellín. Ninguna fuente dice cuántos concesionarios más participan.
Según Portafolio, Marautos anunció "tasas desde el 0 %, una cuota inicial desde el 50 % y financiación de hasta el 50 % del valor del automóvil". Portafolio agrega que el plazo es de 36 meses y que el crédito es con Banco Finandina. En el caso de Moevo, el medio informa 0 % hasta 36 meses y cuota inicial de 50 %. El acceso, dice la publicación, "está sujeto al perfil crediticio del solicitante". El banco aliado de Moevo no está identificado.
La oferta responde a la de Tesla para el Model 3 y el Model Y. Según Portafolio, esa marca ofrece una "tasa efectiva anual fija del 0 %, con una cuota inicial mínima equivalente al 50 % del precio". El crédito es con Banco Santander Colombia, "siempre que el crédito sea aprobado". Aplica a personas naturales y vehículos nuevos. Los pedidos valen entre el 22 de octubre y el 31 de diciembre de 2026.
No se conoce el precio del Yuan Plus con la promoción ni hasta cuándo estará vigente. Quien se interese debe pedir esos datos por escrito al concesionario antes de decidir.
Con 0 % de interés, el cálculo es sencillo. Como ejemplo propio de El Centavo, y no como precio oficial, supón un carro de $140 millones. La cuota inicial del 50 % sería de $70 millones. Los otros $70 millones, repartidos en 36 cuotas iguales, darían unos $1,94 millones al mes.
Ese cálculo no incluye otros costos. No incluye seguros, estudio de crédito ni trámites de matrícula y prenda, y la tasa de 0 % solo cubre el crédito, no estos gastos.
Tampoco es una condición para todos. La aprobación depende del perfil crediticio de cada solicitante. Además, hay que tener a la mano la mitad del valor del carro para la cuota inicial.
Por último, conviene preguntar por el costo total y no solo por la cuota mensual. Una cuota menor no significa necesariamente un costo menor.
Fuentes: Portafolio, El Carro Colombiano, ABC Economía.