
El pasado lunes, un sismo sacudió diversas regiones del país. Desde entonces, personas y organizaciones han movilizado ayudas hacia los territorios afectados. Estas acciones responden principalmente a un propósito filantrópico. Sin embargo, las empresas que participen podrían acceder a beneficios tributarios.
La firma de consultoría Russell Bedford explica los tipos de ayudas con impactos tributarios. También detalla cuáles no generan estos beneficios. Antes de abordar los aspectos financieros, la consultora recomienda responder tres preguntas clave. Las empresas deben preguntarse qué necesitan las comunidades afectadas. Además, deben identificar quién recibirá la ayuda concretamente. Finalmente, necesitan saber qué documento entregará la organización receptora.
Roger Román, socio de Impuestos de la firma, señala una oportunidad importante. “Es una oportunidad para recordar que el Estado les permite a las compañías que quieren ayudar de forma solidaria y altruista acceder a beneficios tributarios”, afirma. No obstante, esto no equivale a una devolución de dinero. Tampoco convierte la entrega de ayuda en un alivio automático.
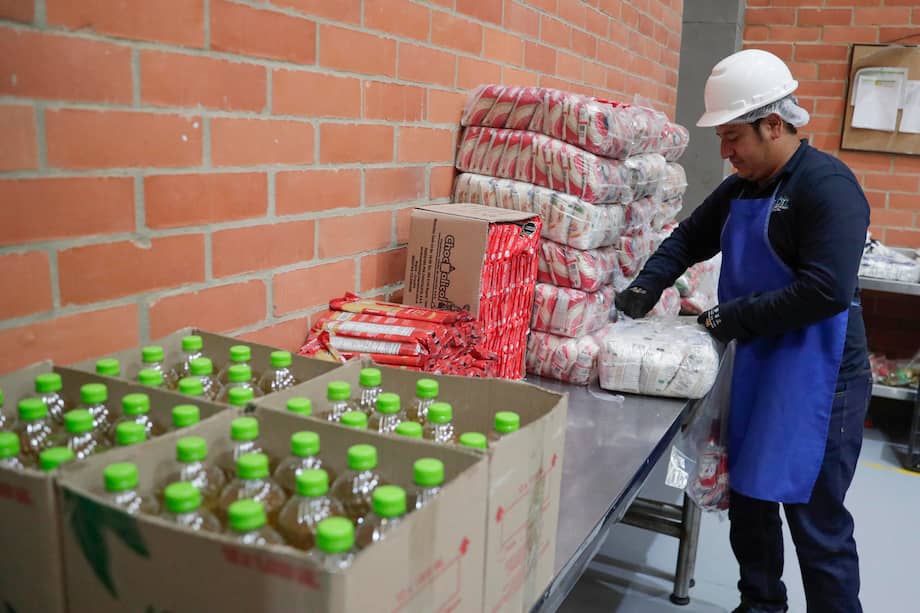
La firma hace énfasis en un punto fundamental. No toda ayuda reduce impuestos de manera directa. Para alimentos aptos para el consumo humano, existen requisitos específicos. Los artículos de aseo e higiene también deben cumplir condiciones particulares. La entrega tendría que hacerse a bancos de alimentos amparados por la Ley 2380 de 2024.
El reconocimiento tributario llega al 37 % del valor admitido. El destinatario debe pertenecer al Régimen Tributario Especial. Alternativamente, puede funcionar bajo una iglesia o confesión reconocida. También puede ser una asociación de bancos de alimentos debidamente constituida.
Para otro tipo de bienes, las reglas cambian. Camillas, equipos de rescate y entregas en dinero tienen un tratamiento diferente. El artículo 257 del Estatuto Tributario contempla el 25 % del valor donado. Una vez más, el receptor debe ser una entidad no contribuyente autorizada.
Cuando se aportan bienes, la base corresponde a un cálculo específico. Se toma el menor valor entre costo fiscal y comercial. No se considera el precio de venta para este cálculo. En alimentos y artículos de higiene, pueden incorporarse gastos adicionales. Los costos de transporte necesarios para ponerlos a disposición del banco receptor se incluyen.
Los consultores ofrecen un ejemplo concreto para ilustrar el beneficio. Bienes admitidos por 50 millones de pesos podrían generar un beneficio. Bajo la tarifa especial, el reconocimiento sería de 18,5 millones de pesos.
Las empresas también podrían hacer aportes a obras públicas. Esta figura se conoce como obras por impuestos. Ciertos contribuyentes pueden destinar hasta la mitad de sus obligaciones en renta. Estos recursos se dirigen a proyectos públicos visibilizados y priorizados.
Para entender mejor este mecanismo, considere el siguiente ejemplo. Una empresa debe tributar 1.000 millones de pesos por impuesto de renta. En este caso, podría destinar hasta 500 millones por este concepto. En la práctica, no es tanto un beneficio tributario. Más bien representa otra forma de pagar el impuesto de renta.
El control comienza antes del desembolso de cualquier donación. La compañía debe verificar la calidad tributaria del destinatario cuidadosamente. También debe solicitar un certificado firmado por el representante legal. Alternativamente, puede firmarlo un contador público o revisor fiscal cuando corresponda.
Este certificado debe contener información específica y detallada. Debe indicar la fecha de la donación claramente. También debe especificar el tipo de entidad receptora. La clase y valor del bien donado deben aparecer. Igualmente, debe describir la forma de entrega y destinación final.
En caso de que los productos donados salgan del inventario, hay más requisitos. Si el aportante está obligado a facturar, debe expedir factura electrónica. También debe revisar si hay obligación de cobrar IVA sobre la transacción.
La documentación es fundamental para respaldar las donaciones realizadas. Los registros contables deben conservarse adecuadamente. Los comprobantes bancarios también son necesarios para la trazabilidad. La prueba de valor comercial debe estar disponible. Las constancias de transporte completan el archivo requerido.
Estos documentos deben conservarse para responder ante eventuales revisiones. La DIAN puede solicitar esta información en cualquier momento. Por ello, la organización y archivo resultan esenciales.
Un aspecto temporal importante debe considerarse cuidadosamente. Las entregas realizadas en agosto pertenecen al año gravable 2026. Se reflejarán en la declaración presentada en 2027. No pueden incluirse en la declaración de 2025. Esta declaración vence ahora para personas naturales.
Más allá de los beneficios tributarios, existen recomendaciones prácticas importantes. Las empresas deben identificar las necesidades reales de las comunidades. Este paso previo evita enviar ayudas innecesarias o inapropiadas. También maximiza el impacto de la solidaridad empresarial.
La coordinación con organizaciones locales facilita este proceso de identificación. Estas entidades conocen mejor las necesidades específicas del terreno. Además, pueden distribuir las ayudas de manera más eficiente. También garantizan que lleguen a quienes realmente las necesitan.
El marco legal colombiano contempla diversos mecanismos de incentivo tributario. Estos buscan promover la responsabilidad social empresarial. Al mismo tiempo, facilitan la canalización de recursos privados hacia causas públicas. La emergencia por el sismo representa una oportunidad para activar estos mecanismos.
Las empresas interesadas deben asesorarse adecuadamente antes de actuar. Los requisitos formales son numerosos y específicos. Un error en la documentación puede invalidar el beneficio tributario. Por tanto, la planificación previa resulta indispensable.
La Ley 2380 de 2024 establece el marco para bancos de alimentos. Esta normativa define qué entidades pueden recibir donaciones con beneficios tributarios. También establece los requisitos que deben cumplir estas organizaciones. Su objetivo es garantizar la transparencia en el uso de las donaciones.
El Régimen Tributario Especial agrupa entidades sin ánimo de lucro. Estas organizaciones cumplen funciones de interés general. Por ello, reciben un tratamiento tributario diferenciado. Las donaciones a estas entidades generan beneficios para los donantes.
Las iglesias y confesiones reconocidas también pueden recibir donaciones deducibles. Deben estar debidamente registradas ante las autoridades competentes. Además, deben demostrar que destinan los recursos a fines benéficos. La transparencia en el manejo de fondos es fundamental.
Las asociaciones de bancos de alimentos representan otra alternativa válida. Estas agrupan varios bancos de alimentos en una red. Facilitan la coordinación y distribución de ayudas a mayor escala. También pueden recibir donaciones con beneficios tributarios.
El cálculo del beneficio tributario requiere atención a los detalles. Para alimentos e higiene, la base es el costo fiscal o comercial. Se toma el menor entre estos dos valores. Los gastos de transporte se adicionan a esta base.
Para otros bienes, el cálculo sigue reglas similares pero diferentes. El porcentaje de reconocimiento varía según el tipo de donación. En entregas en dinero, el valor es más directo. Corresponde al monto efectivamente transferido a la entidad receptora.
La facturación electrónica se ha vuelto obligatoria en muchos casos. Las donaciones no están exentas de este requisito cuando aplica. La factura debe reflejar correctamente la naturaleza de la transacción. También debe cumplir todos los requisitos técnicos establecidos por la DIAN.
El IVA representa otro aspecto que debe evaluarse cuidadosamente. No todas las donaciones están exentas de este impuesto. Dependiendo del tipo de bien y destinatario, puede generarse IVA. La asesoría tributaria especializada ayuda a determinar el tratamiento correcto.
Los comprobantes bancarios son especialmente importantes en donaciones en efectivo. Estos documentos prueban la transferencia real de recursos. Deben conservarse junto con los demás documentos de respaldo. La trazabilidad financiera completa es esencial para la DIAN.
El valor comercial de los bienes donados debe documentarse adecuadamente. Puede requerirse una avalúo o cotización de mercado. Este valor sirve de referencia para el cálculo del beneficio. También permite a la DIAN verificar la razonabilidad de la deducción.
Las constancias de transporte demuestran que los bienes llegaron al destinatario. Estas pueden incluir guías de transporte, recibos de entrega u otros documentos. Forman parte de la cadena de evidencia de la donación. Su ausencia podría generar cuestionamientos de la autoridad tributaria.
La planificación tributaria responsable considera el impacto temporal de las donaciones. Una donación realizada en determinado mes afecta un año gravable específico. No puede trasladarse a otro período según conveniencia del contribuyente. Por tanto, el momento de la donación debe planificarse estratégicamente.
Las personas naturales tienen calendarios tributarios diferentes a las empresas. Sus declaraciones de renta vencen en fechas distintas. Esto debe considerarse al planificar donaciones y sus efectos tributarios. La coordinación entre el área contable y de responsabilidad social es clave.
Las obras por impuestos representan un mecanismo innovador de inversión social. Permiten que recursos tributarios se inviertan directamente en proyectos. Esto reduce intermediación y puede aumentar eficiencia. Sin embargo, requiere cumplir procedimientos específicos y rigurosos.
Los proyectos elegibles para obras por impuestos deben estar priorizados oficialmente. No cualquier iniciativa califica para este mecanismo. Las autoridades publican listados de proyectos aprobados. Las empresas deben seleccionar de estos listados para acceder al beneficio.
El límite del 50 % de la obligación tributaria es significativo. Permite canalizar recursos importantes hacia proyectos de desarrollo. Al mismo tiempo, garantiza que el Estado reciba recursos en efectivo. Este balance busca optimizar el impacto de los recursos tributarios.
La emergencia generada por el sismo ha movilizado la solidaridad nacional. Empresas de diversos sectores han anunciado aportes y donaciones. Esta respuesta colectiva demuestra la capacidad de respuesta del sector privado. También evidencia la importancia de contar con marcos tributarios que incentiven la generosidad.
Los beneficios tributarios no deben ser la motivación principal de las donaciones. Sin embargo, facilitan que las empresas puedan donar más recursos. Al reducir el costo neto de la donación, incentivan mayor generosidad. Esto finalmente beneficia a las comunidades afectadas.
La transparencia en el manejo de donaciones es fundamental para todos los actores. Las empresas deben documentar adecuadamente sus aportes. Las organizaciones receptoras deben rendir cuentas sobre el uso de recursos. Las autoridades deben verificar el cumplimiento de requisitos legales.
La reconstrucción de las zonas afectadas será un proceso largo y complejo. Requerirá esfuerzos sostenidos más allá de la emergencia inmediata. Las donaciones empresariales pueden contribuir significativamente a este proceso. Los beneficios tributarios hacen sostenible esta contribución en el tiempo.
La experiencia de emergencias anteriores muestra la importancia de la coordinación. Las ayudas descoordinadas pueden generar duplicidades o desperdicios. Por ello, identificar necesidades reales antes de donar es crucial. Esta recomendación tiene tanto sentido humanitario como económico.
El marco tributario colombiano ofrece diversos instrumentos para canalizar solidaridad empresarial. Estos van desde deducciones por donaciones hasta obras por impuestos. Cada mecanismo tiene requisitos y beneficios específicos. Las empresas deben evaluar cuál se ajusta mejor a sus posibilidades y objetivos.
La asesoría especializada resulta invaluable en estos procesos. Los consultores tributarios pueden guiar a las empresas en el cumplimiento de requisitos. También pueden ayudar a maximizar el impacto tributario de las donaciones. Esto permite que cada peso donado genere el mayor beneficio posible.