Colombia atraviesa un momento decisivo para su economía. El cambio de ciclo político ha generado un repunte significativo en la confianza. Tanto consumidores como inversionistas muestran señales alentadoras.
El índice de confianza del consumidor alcanzó en junio de 2026 su punto más alto en 12 años. Este dato refleja expectativas más favorables sobre el desempeño futuro del país. Sin embargo, el panorama presenta desafíos importantes que requieren atención inmediata.
Las restricciones fiscales limitan severamente la capacidad de acción del sector público. Por ello, la inversión privada debe asumir el liderazgo para dinamizar el crecimiento económico. En este contexto, el sistema financiero se convierte en un actor central.
Clai Payments, empresa de tecnología transaccional, procesa aproximadamente 30 millones de transacciones mensuales en Colombia. La compañía moderniza el ecosistema de pagos en Latinoamérica. Además, identifica oportunidades clave en el nuevo escenario político-económico.
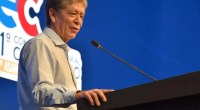
Albeiro Cortés, CEO de Clai Payments, sostiene una visión clara sobre el futuro. “Para esto es clave que las empresas, especialmente los bancos, identifiquen y aprovechen las oportunidades que este nuevo cambio político-económico trae consigo porque el futuro de los pagos en Colombia no dependerá solo de más tecnología, sino de integrarla con seguridad, resiliencia y capacidad de adaptación. La ventaja competitiva estará en quienes innoven sin comprometer la confianza”, afirmó.
La empresa distingue tres frentes estratégicos donde se pueden capitalizar oportunidades. Cada uno representa un pilar fundamental para el desarrollo del sector financiero. Asimismo, estos elementos están interconectados entre sí.
El primer frente se centra en la infraestructura tecnológica resiliente. La banca está invirtiendo en sistemas capaces de responder dinámicamente a aumentos abruptos de demanda. También prepara sus plataformas para eventos masivos de concurrencia digital.
Esta modernización tecnológica persigue objetivos múltiples. No solo busca resiliencia ante situaciones de alta demanda. Igualmente, apunta hacia una optimización de costos operativos significativa.
Los bancos necesitan infraestructuras que soporten picos de transacciones sin colapsar. Durante eventos comerciales masivos, la demanda puede multiplicarse exponencialmente. Por tanto, la capacidad de respuesta se vuelve crítica para mantener la operación.
La inversión en tecnología debe considerar la escalabilidad como factor esencial. Los sistemas deben crecer según las necesidades del mercado. Además, deben hacerlo sin comprometer la estabilidad ni la seguridad.
El segundo frente estratégico involucra el Open Finance. Este concepto representa una transformación profunda del ecosistema financiero. Las organizaciones deben articular la evolución de sus plataformas hacia una operación en tiempo real.
La interoperabilidad entre todos los actores del sistema resulta fundamental. Los diferentes participantes del ecosistema financiero deben comunicarse eficientemente. De esta manera, se garantiza una experiencia fluida para los usuarios finales.
Las estrategias basadas en datos cobran relevancia especial en este contexto. El Open Finance permite aprovechar información para habilitar nuevos casos de uso. Consecuentemente, se abren oportunidades de negocio antes inexploradas.
La capacidad de procesar transacciones en tiempo real marca una diferencia competitiva. Los consumidores esperan inmediatez en sus operaciones financieras. Igualmente, las empresas requieren confirmaciones instantáneas para optimizar su flujo de caja.
El Open Finance facilita la creación de servicios financieros más personalizados. Al compartir datos de manera segura, las instituciones pueden ofrecer productos ajustados a necesidades específicas. Así, mejora la experiencia del cliente significativamente.
El tercer frente propone pasar de una visión reactiva a una de innovación regulada. Tradicionalmente, las organizaciones financieras han respondido a regulaciones después de su implementación. Ahora, deben anticiparse y participar activamente en la construcción del marco normativo.
Las organizaciones que adapten sus sistemas a nuevos estándares de inmediatez estarán mejor posicionadas. También aquellas que abracen la apertura capturarán el crecimiento del mercado más efectivamente. Paralelamente, reducirán las fricciones operativas que generan costos innecesarios.
La innovación regulada implica un equilibrio delicado entre avance tecnológico y cumplimiento normativo. Las empresas deben innovar dentro de marcos que protejan a consumidores e instituciones. Sin embargo, estos marcos no deben frenar el desarrollo tecnológico.
La participación activa en discusiones regulatorias beneficia a todo el ecosistema. Las empresas aportan perspectiva práctica sobre la viabilidad de diferentes medidas. Mientras tanto, los reguladores pueden diseñar normas más efectivas y realistas.
Los pagos digitales han experimentado un crecimiento exponencial en Colombia. Los avances tecnológicos han permitido mejorar los canales para pagos internacionales. También se han optimizado las cartas de crédito y el financiamiento empresarial.
Los pagos por PSE superaron las 113 millones de transacciones durante el Mundial 2026. Esta cifra evidencia la adopción masiva de medios de pago digitales. Además, demuestra la confianza creciente de los colombianos en estas plataformas.
La digitalización de pagos ofrece beneficios tangibles para consumidores y comerciantes. Reduce costos de transacción comparado con métodos tradicionales. Igualmente, aumenta la velocidad de las operaciones comerciales.
Para los comerciantes, los pagos digitales mejoran el control sobre sus finanzas. Permiten trazabilidad completa de todas las transacciones. Asimismo, facilitan la reconciliación contable y la gestión de inventarios.
La seguridad representa un aspecto crítico en la evolución de los pagos digitales. Los consumidores necesitan confianza en que sus datos están protegidos. Por ello, las empresas invierten constantemente en tecnologías de ciberseguridad avanzadas.
La autenticación multifactor se ha convertido en estándar de la industria. Los sistemas de detección de fraude utilizan inteligencia artificial para identificar patrones sospechosos. Consecuentemente, la tasa de fraude ha disminuido significativamente.
El sector financiero enfrenta el desafío de balancear innovación con estabilidad. Las nuevas tecnologías prometen eficiencia y mejores servicios. No obstante, también introducen riesgos que deben gestionarse cuidadosamente.
La educación financiera digital se vuelve esencial en este contexto. Los usuarios necesitan comprender cómo funcionan los nuevos servicios financieros. También deben conocer sus derechos y responsabilidades al utilizarlos.
Las instituciones financieras tradicionales enfrentan competencia de nuevos actores tecnológicos. Las fintech ofrecen servicios ágiles con experiencias de usuario superiores. Por tanto, los bancos tradicionales deben transformarse para mantener su relevancia.
La colaboración entre bancos tradicionales y fintech puede generar sinergias valiosas. Los bancos aportan experiencia regulatoria y base de clientes establecida. Mientras tanto, las fintech contribuyen con agilidad tecnológica e innovación.
El rol del regulador resulta crucial para fomentar un ecosistema saludable. Debe proteger a consumidores sin sofocar la innovación. Además, necesita promover competencia justa entre diferentes tipos de actores.
La inclusión financiera representa otra dimensión importante del desarrollo del sector. Los pagos digitales pueden llevar servicios financieros a poblaciones tradicionalmente excluidas. Especialmente en zonas rurales donde la infraestructura bancaria física es limitada.
Los dispositivos móviles se han convertido en herramientas fundamentales de inclusión financiera. Millones de colombianos acceden a servicios financieros exclusivamente a través de sus teléfonos. De hecho, muchos nunca han visitado una sucursal bancaria física.
La interoperabilidad entre diferentes plataformas de pago facilita la inclusión. Los usuarios pueden elegir el servicio que mejor se adapte a sus necesidades. Posteriormente, pueden realizar transacciones con usuarios de otras plataformas sin restricciones.
Los costos de transacción afectan directamente la viabilidad de la inclusión financiera. Para poblaciones de bajos ingresos, comisiones altas representan barreras significativas. Por ello, la optimización de costos beneficia especialmente a estos segmentos.
La inversión en infraestructura tecnológica genera empleos especializados en el sector. Se requieren profesionales en desarrollo de software, ciberseguridad y análisis de datos. Además, se crean oportunidades en áreas de soporte y educación al usuario.
El impacto económico de un sector financiero robusto se extiende más allá de las finanzas. Facilita el comercio, impulsa el emprendimiento y mejora la eficiencia económica general. Igualmente, atrae inversión extranjera al demostrar un ecosistema moderno y confiable.
La pandemia aceleró la adopción de pagos digitales significativamente. Los consumidores que antes preferían efectivo se vieron obligados a explorar alternativas. Muchos descubrieron beneficios que los convirtieron en usuarios permanentes de medios digitales.
Los comercios también aceleraron su digitalización durante la pandemia. Negocios que operaban exclusivamente en físico desarrollaron capacidades de comercio electrónico. Así, sobrevivieron a restricciones de movilidad y expandieron su alcance de mercado.
La experiencia pandémica demostró la importancia de la resiliencia digital. Los sistemas que funcionaron sin interrupciones ganaron confianza de usuarios. Mientras tanto, aquellos que fallaron perdieron participación de mercado rápidamente.
El futuro del sector financiero colombiano depende de decisiones tomadas hoy. Las inversiones en tecnología, seguridad e innovación determinarán la competitividad futura. Asimismo, la capacidad de adaptación será factor diferenciador entre ganadores y perdedores.
La confianza del consumidor, en su punto más alto en 12 años, ofrece una ventana de oportunidad. Las empresas que capitalicen este momento positivo podrán crecer significativamente. Por el contrario, quienes duden podrían quedar rezagados permanentemente.
La integración de tecnología con seguridad y resiliencia no es opcional. Representa el requisito mínimo para participar competitivamente en el mercado. Además, la capacidad de adaptación continua será necesaria ante cambios constantes.
El liderazgo del sector privado resulta esencial ante restricciones fiscales gubernamentales. Los bancos y empresas tecnológicas deben impulsar el desarrollo económico. Para ello, necesitan identificar y aprovechar oportunidades estratégicas efectivamente.
La transformación del sector financiero colombiano está en marcha. Los tres frentes identificados por Clai Payments ofrecen un mapa estratégico claro. Infraestructura resiliente, Open Finance e innovación regulada constituyen pilares fundamentales del futuro.
Las organizaciones que integren estos elementos de manera coherente liderarán el mercado. Aquellas que innoven sin comprometer la confianza construirán ventajas competitivas sostenibles. Finalmente, el éxito dependerá de ejecutar con excelencia en estos tres frentes simultáneamente.