En diciembre se pagan arriendos, proveedores y contratistas, y muchos lo hacen con cheque. Antes de entregar o recibir uno, conviene saber qué pasa si el banco lo devuelve por falta de fondos. La ley distingue dos consecuencias. La civil es una sanción del 20 %. La penal no siempre aplica.
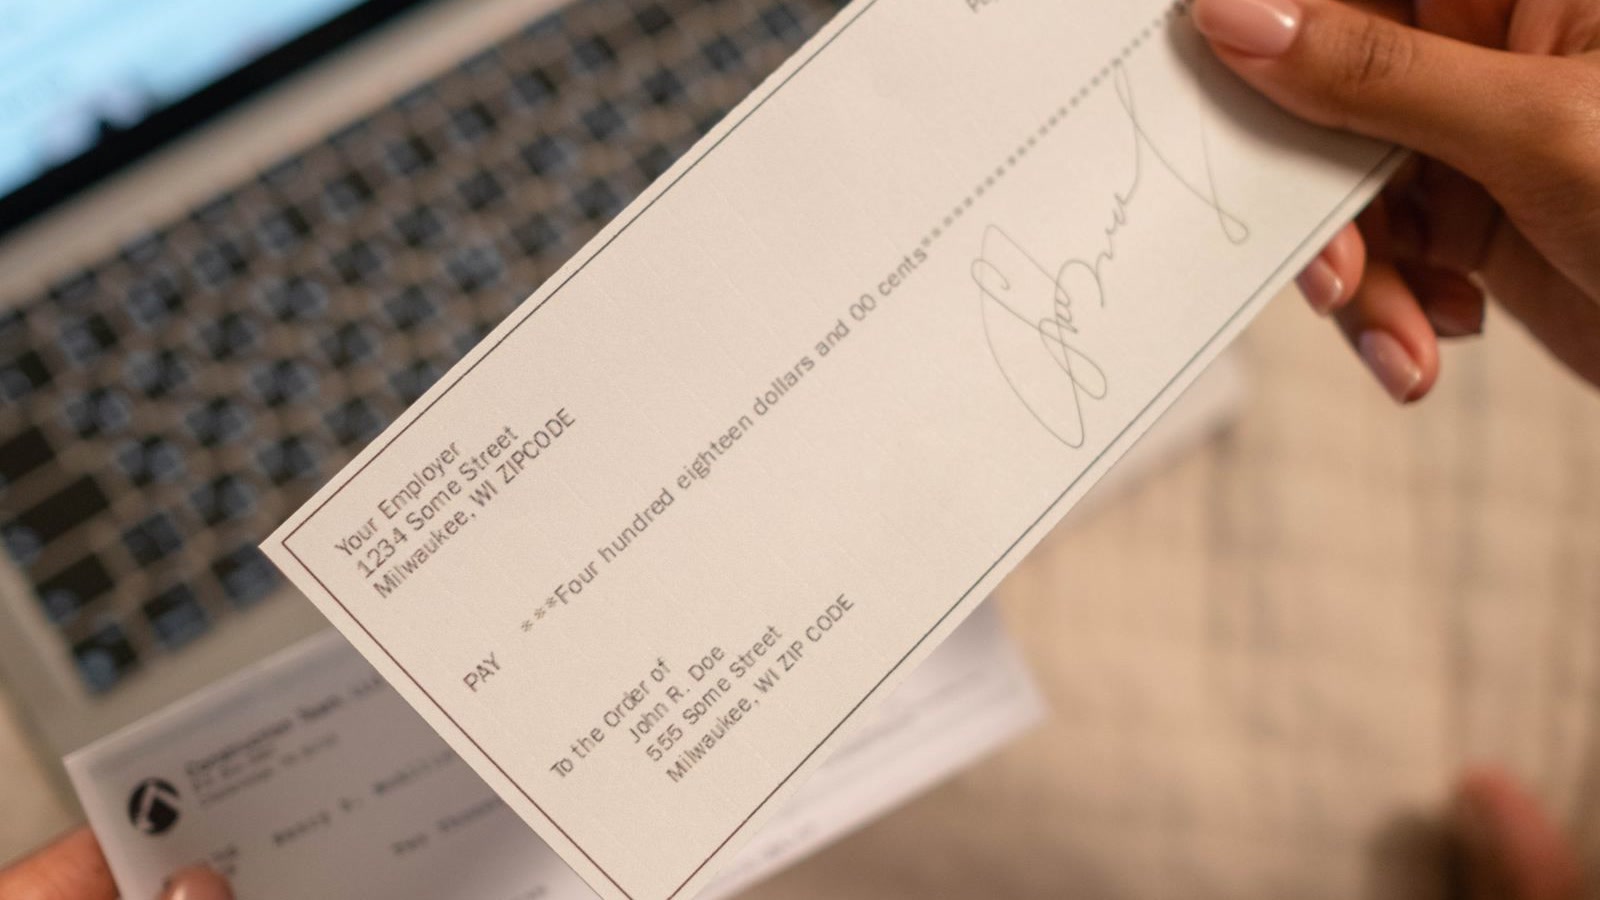
El Código de Comercio define el cheque como un título que se paga siempre a la vista. Si lo entregas posfechado, es pagadero desde el momento en que se presenta al banco (artículo 717).
El artículo 718 fija cuánto tiempo tiene el tenedor para presentarlo al banco:
– 15 días desde su fecha, si se paga en el mismo lugar donde se expidió.
– Un mes, si se paga en otro lugar del país.
– Tres meses, si se expide en un país latinoamericano y se paga en otro de América Latina.
– Cuatro meses, si se expide en Latinoamérica para pagarse fuera de ella.
Si no se presenta a tiempo, el banco igual debe pagarlo cuando hay fondos. Eso aplica siempre que se presente dentro de los seis meses siguientes a su fecha (artículo 721).
El artículo 731 del Código de Comercio establece la sanción civil. Dice así:
«El librador de un cheque presentado en tiempo y no pagado por su culpa abonará al tenedor, como sanción, el 20% del importe del cheque, sin perjuicio de que dicho tenedor persiga por las vías comunes la indemnización de los daños que le ocasione».
Código de Comercio, artículo 731
En otras palabras, quien gira el cheque y no tiene fondos debe pagar el 20 % de su valor. Además, el tenedor puede reclamar por separado los perjuicios que le causó. La sanción aplica cuando el cheque se presentó dentro del plazo.
La anotación del banco que dice «presentado en tiempo y no pagado» tiene los efectos del protesto (artículo 727). Después, el último tenedor tiene seis meses, contados desde la presentación, para ejercer sus acciones cambiarias (artículo 730).
El artículo 248 del Código Penal castiga la emisión y transferencia ilegal de cheques. Prevé prisión de 16 a 54 meses para quien gire un cheque sin fondos suficientes. También aplica a quien dé una orden de no pago sin justificación. Esto rige si la conducta no constituye un delito con pena mayor.
La norma trae varias salvedades:
– La acción penal cesa si se paga el cheque antes de la sentencia de primera instancia.
– No puede iniciarse si pasaron seis meses desde su creación sin que se haya presentado.
– La pena es solo de multa si la cuantía no supera 10 salarios mínimos mensuales.
– El cheque posdatado o entregado en garantía no da lugar a acción penal. Así lo dice el texto: «La emisión o transferencia de cheque posdatado o entregado en garantía no da lugar a acción penal».
Por eso no todo cheque sin fondos termina en un proceso penal. La diferencia depende de si el cheque era posfechado o se entregó en garantía.
El librador también puede revocar el cheque, bajo su responsabilidad. Cuando notifica la revocación al banco, este no puede pagarlo (artículo 724).
Si el cheque resulta falso o adulterado, el banco responde. La excepción es que el depositante no avise en los tres meses siguientes a la devolución (artículo 732).
Esta información es una guía general y no reemplaza la asesoría de un abogado. Antes de firmar o recibir un cheque, revisa la fecha, el valor y los plazos de presentación.
Fuentes: Código de Comercio (artículos 717, 718, 721, 724, 727, 730, 731 y 732); Código Penal, Ley 599 de 2000 (artículo 248).