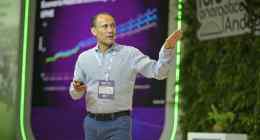
Nu, el banco digital más grande de América Latina, lanzó este jueves sus operaciones en Estados Unidos. El anuncio se realizó en el Nu Stadium de Miami. David Vélez, fundador colombiano y CEO de la compañía, encabezó la presentación.
Este es el cuarto mercado para Nu. Anteriormente, la entidad opera en Brasil, México y Colombia. La expansión marca un hito en la estrategia global de la compañía.
Nu es un banco completamente digital. No cuenta con sucursales físicas tradicionales. Actualmente atiende a más de 140 millones de clientes en la región latinoamericana.
La entidad nació hace 13 años. Surgió como alternativa a la banca tradicional. Su primer producto fue una tarjeta de crédito.
Hoy Nu vale más de 70.000 millones de dólares. La compañía cotiza en bolsa. Su crecimiento ha sido exponencial en poco más de una década.
En Estados Unidos, Nu llega con productos pensados para el día a día. La Cuenta Nu pagará un rendimiento diario del 3,5% anual. Este porcentaje se aplicará sobre cada dólar depositado.
Los fondos serán depositados en Lead Bank. Este es el socio de Nu en territorio estadounidense. Lead Bank está asegurado por la Corporación Federal de Seguro de Depósitos.
La FDIC es el seguro de depósitos del gobierno estadounidense. Nu todavía no opera con licencia bancaria propia en el país. Por ello, utiliza esta alianza estratégica.
La cuenta viene con una tarjeta de débito metálica. También incluye metas de ahorro personalizables. El acceso al dinero será instantáneo para los usuarios.
Las transferencias nacionales e internacionales serán gratuitas. Además, se realizarán en cuestión de minutos. Los destinos incluyen Brasil, México y Colombia.
Próximamente, el rendimiento podrá aumentar hasta 4,5%. Este beneficio aplicará en saldos de hasta 10.000 dólares. Los clientes deberán cumplir ciertos requisitos para acceder.
Específicamente, deberán vincular la cuenta con la tarjeta de crédito de Nu. También tendrán que realizar un mínimo de transacciones. Estas condiciones buscan incentivar el uso activo de los productos.
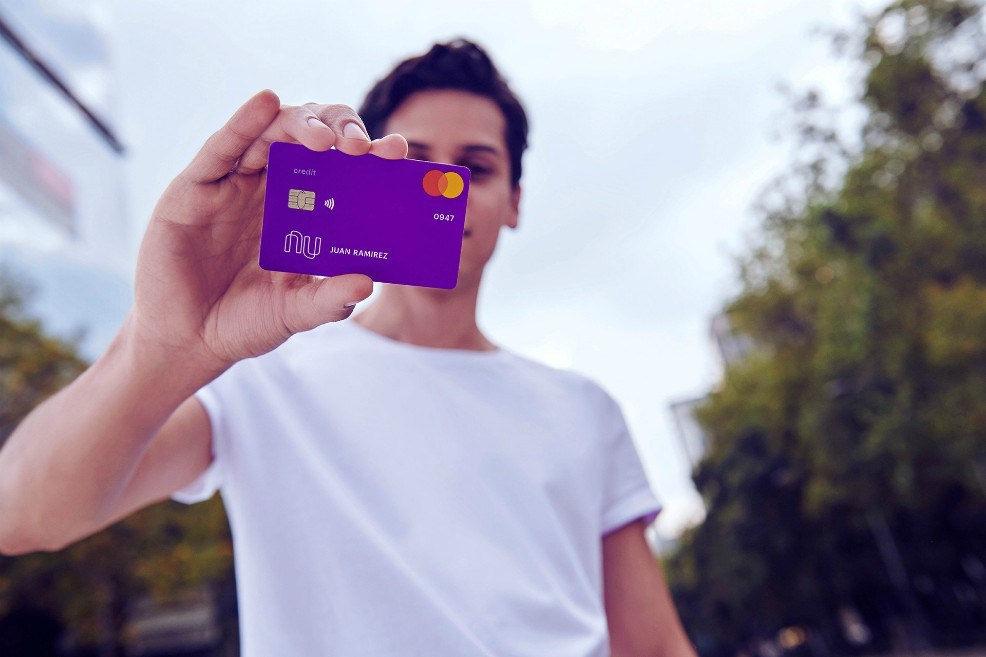
La tarjeta de crédito es fruto de una alianza exclusiva. Nu se asoció con Mastercard para este producto. La tarjeta no cobra cuota de manejo a los usuarios.
Además, ofrece un cashback ilimitado del 1,5%. Este porcentaje se aplica en cada compra realizada. Bajo ciertas condiciones, el cashback subirá a 2%.
La tarjeta incluye los beneficios del programa Mastercard World Elite. También viene en una versión metálica premium. Esta edición será limitada para los primeros usuarios.
El modelo operativo explica por qué Nu puede funcionar hoy. No necesitó esperar el visto bueno regulatorio completo. La alianza con Lead Bank le permite operar inmediatamente.
En septiembre de 2025, Nu pidió una licencia de banco nacional. La solicitud se presentó ante la Oficina del Contralor de la Moneda. Esta es la entidad reguladora bancaria estadounidense.
En enero recibió aprobación condicional para constituirla. Sin embargo, esa licencia aún no está activa. El proceso regulatorio continúa en desarrollo.
El lanzamiento a través de un banco asociado ofrece ventajas estratégicas. Nu puede empezar a atender clientes desde ya. También puede recoger sus reacciones y retroalimentación.
Mientras tanto, avanza en el camino hacia su propia licencia. Esta estrategia minimiza tiempos de espera. Además, permite validar el mercado estadounidense rápidamente.
Vélez dedicó buena parte de su discurso al porqué de este paso. Contó una anécdota personal sobre su experiencia bancaria. Relató haber entrado a una sucursal «muy elegante» de un gran banco.
Describió cómo quedó atrapado en la puerta giratoria del sistema. Esta experiencia lo llevó a reflexionar profundamente. Se preguntó junto a sus amigos sobre el problema real.
«¿Era ese banco en particular el problema, o era el sistema entero?», cuestionó Vélez. La respuesta que encontró fue reveladora. Todos los bancos se sentían iguales para los clientes.
Además, la gente había dejado de creer que algo mejor fuera posible. Esa desconfianza generalizada llamó su atención. Vélez identificó esto como el problema central a resolver.
Nu se propuso construir una institución financiera diferente. Los pilares serían simplicidad, transparencia y estar del lado del cliente. Estos valores guiarían todas las decisiones de la compañía.
Lo que vino después sorprendió incluso al propio Vélez. Los clientes desarrollaron una conexión emocional inesperada. Algunos se tatuaban la tarjeta morada en sus cuerpos.
Otros le ponían el nombre de la marca a sus mascotas. Se volvieron «fanáticos» de un banco. Vélez consideró esto inusual en la industria financiera mundial.
En algún punto se preguntaron si el fenómeno era exclusivo de Brasil. Analizaron si respondía a algo cultural del país. La investigación les dio una respuesta clara.
El problema de costos altos existe globalmente. La complejidad y opacidad en la banca no es brasileña. Es un fenómeno mundial que afecta a millones.
Vélez justificó el salto a Estados Unidos en estas mismas dinámicas. Observó los mismos problemas en el mercado estadounidense. Las barreras de acceso persisten incluso en economías desarrolladas.
El empresario explicó que la mayoría del sistema financiero mundial todavía opera a través de sucursales físicas. Estas resultan costosas de mantener. Los costos se trasladan inevitablemente a los clientes.
Cerca de tres mil millones de personas en el mundo siguen sin acceso pleno. No tienen una cuenta bancaria por estas barreras. La exclusión financiera sigue siendo un problema masivo.
«Nuestros clientes disfrutarán de un alto rendimiento en su cuenta», dijo Cristina Junqueira. Ella es cofundadora de Nu y CEO de la operación estadounidense. Su liderazgo será clave en esta expansión.
Junqueira destacó la tarjeta de crédito de metal con cashback ilimitado. También mencionó los pagos nacionales e internacionales rápidos. «Todo sin comisiones», enfatizó la ejecutiva.
La estrategia de Nu en Estados Unidos replica su fórmula exitosa. Productos simples, transparentes y sin costos ocultos. Tecnología de punta para una experiencia fluida.
El mercado estadounidense presenta desafíos particulares. La competencia es intensa y sofisticada. Sin embargo, Nu confía en su propuesta de valor diferenciada.
La experiencia acumulada en tres mercados latinoamericanos es valiosa. Nu ha aprendido a adaptarse a diferentes contextos regulatorios. También ha perfeccionado su modelo operativo sin sucursales.
El rendimiento del 3,5% anual es competitivo en el mercado actual. Muchos bancos tradicionales ofrecen tasas significativamente menores. Esta ventaja puede atraer a ahorradores insatisfechos.
Las transferencias gratuitas a América Latina son especialmente atractivas. Millones de hispanos en Estados Unidos envían remesas regularmente. Los costos de estas transacciones suelen ser elevados.
Nu puede capturar este segmento con su propuesta sin comisiones. La velocidad de las transferencias es otro diferenciador. En minutos, el dinero llega a Brasil, México o Colombia.
La tarjeta de débito metálica tiene un componente aspiracional. El diseño y materiales comunican calidad y exclusividad. Este detalle ha sido parte del éxito de Nu.
Las metas de ahorro con acceso instantáneo ofrecen flexibilidad. Los usuarios no sacrifican liquidez por rendimiento. Pueden retirar su dinero cuando lo necesiten.
La alianza con Mastercard fortalece la propuesta de crédito. Mastercard World Elite ofrece beneficios premium reconocidos. Incluyen seguros de viaje, protección de compras y acceso a experiencias.
El cashback del 1,5% sin límites es generoso. Muchas tarjetas limitan los montos o categorías. Nu ofrece este beneficio en todas las compras.
La posibilidad de aumentar el cashback a 2% incentiva el uso integrado. Nu busca que los clientes utilicen múltiples productos. Esta estrategia aumenta la retención y el valor por cliente.
La ausencia de cuota de manejo es fundamental. Este cargo es común en tarjetas premium tradicionales. Nu elimina esta barrera de entrada.
El modelo sin sucursales reduce drásticamente los costos operativos. Estos ahorros se trasladan a los clientes. Mejores tasas y menos comisiones son el resultado.
La tecnología permite una experiencia completamente digital. La apertura de cuenta se realiza desde el móvil. No hay formularios en papel ni visitas a oficinas.
La aplicación móvil es el centro de la experiencia. Desde ahí se controlan todos los productos y servicios. La interfaz es intuitiva y fácil de usar.
Nu ha invertido fuertemente en seguridad digital. La protección de datos y transacciones es prioritaria. Utiliza encriptación y autenticación de múltiples factores.
El servicio al cliente también es completamente digital. Chat, correo y teléfono están disponibles. Los tiempos de respuesta son rápidos comparados con la banca tradicional.
La expansión a Estados Unidos representa un salto cualitativo. Es el mercado financiero más grande y sofisticado del mundo. El éxito aquí validaría el modelo de Nu globalmente.
David Vélez ha manifestado ambiciones globales para Nu. Estados Unidos es un paso en esa dirección. Otros mercados podrían seguir si esta expansión resulta exitosa.
La valuación de 70.000 millones de dólares respalda estas ambiciones. Nu tiene recursos para invertir en expansión. También cuenta con la confianza de los mercados financieros.
Los 140 millones de clientes en América Latina demuestran tracción. El modelo ha sido validado en múltiples contextos. La lealtad de estos clientes es extraordinaria.
El fenómeno de los tatuajes y mascotas con el nombre Nu es revelador. Refleja una conexión emocional poco común en servicios financieros. Esta lealtad es un activo invaluable.
La cultura organizacional de Nu enfatiza la obsesión por el cliente. Cada decisión se evalúa desde la perspectiva del usuario. Esta filosofía permea toda la organización.
La transparencia es otro valor fundamental. Nu explica claramente costos, tasas y condiciones. No hay letra pequeña diseñada para confundir.
La simplicidad en el diseño de productos es deliberada. Nu evita la complejidad innecesaria de la banca tradicional. Los clientes valoran poder entender exactamente qué contratan.
El origen de Nu hace 13 años fue disruptivo. Cuando nació, pocos creían en la banca digital. Hoy es el banco digital más valioso de América Latina.
La primera tarjeta de crédito fue el producto que abrió el camino. Desde ahí, Nu expandió gradualmente su oferta. Cuentas, préstamos e inversiones se sumaron posteriormente.
La estrategia de expansión geográfica ha sido medida. Primero consolidó Brasil, su mercado natal. Luego entró a México y posteriormente a Colombia.
Cada expansión ha servido para aprender y mejorar. Nu adapta su oferta a las particularidades locales. Sin embargo, mantiene su ADN de simplicidad y transparencia.
Colombia representa un mercado importante para Nu. El país tiene una población significativa con acceso bancario limitado. Nu ha crecido rápidamente desde su llegada.
México es el segundo mercado más grande para la compañía. La población joven y con acceso a smartphones es ideal. Nu ha captado millones de usuarios en poco tiempo.
Brasil sigue siendo el corazón de Nu. Es donde nació y donde tiene más clientes. También es el mercado que genera la mayor parte de los ingresos.
La cotización en bolsa ocurrió en un momento estratégico. Permitió a Nu acceder a capital para crecer. También validó su modelo ante inversionistas institucionales.
La valuación de más de 70.000 millones de dólares es notable. Supera a muchos bancos tradicionales centenarios. Refleja las expectativas de crecimiento futuro.
El anuncio en el Nu Stadium de Miami tiene simbolismo. Miami es la puerta de entrada a Estados Unidos para América Latina. También es hogar de millones de hispanos.
La presencia de David Vélez en el lanzamiento subraya su importancia. Como fundador y CEO, su liderazgo es central. Su visión ha guiado a Nu desde el inicio.
Cristina Junqueira, como cofundadora, aporta experiencia y continuidad. Su nombramiento como CEO de la operación estadounidense es estratégico. Combina conocimiento del modelo Nu con enfoque en el nuevo mercado.
La asociación con Lead Bank es temporal pero necesaria. Permite operar mientras se obtiene la licencia propia. Es una estrategia común para fintechs que entran a Estados Unidos.
La aprobación condicional de la OCC es un paso importante. Indica que Nu cumple con estándares regulatorios básicos. La licencia definitiva llegará tras cumplir condiciones adicionales.
El proceso regulatorio en Estados Unidos es riguroso. Las autoridades examinan capital, gestión de riesgos y cumplimiento. Nu debe demostrar capacidad para operar de forma segura.
La experiencia operando en Brasil, México y Colombia es un activo. Nu puede demostrar historial de cumplimiento regulatorio. También puede mostrar sistemas de control probados.
El seguro de la FDIC es crucial para generar confianza. Los depositantes saben que sus fondos están protegidos. Esta protección es estándar en la banca estadounidense.
El límite de cobertura de la FDIC es de 250.000 dólares por cuenta. Para la mayoría de usuarios, esto es más que suficiente. Ofrece tranquilidad sobre la seguridad de sus ahorros.
La estrategia de producto en Estados Unidos es inteligente. Nu no intenta competir en todos los segmentos inmediatamente. Se enfoca en cuenta y tarjeta, productos fundamentales.
Esta aproximación gradual reduce riesgos. Permite a Nu aprender del mercado antes de expandir. También facilita la operación inicial con recursos limitados.
El enfoque en rendimiento de la cuenta atrae ahorradores. En un contexto de tasas bajas en muchos bancos, 3,5% es atractivo. Los clientes buscan maximizar el retorno de sus ahorros.
La posibilidad de llegar a 4,5% es aún más interesante. Incentiva a los clientes a usar múltiples productos. También aumenta el engagement y la retención.
El requisito de mínimo de transacciones para el 4,5% es razonable. No es una barrera insuperable para usuarios activos. Alinea los incentivos entre Nu y sus clientes.
La tarjeta de crédito sin cuota de manejo democratiza el acceso. Muchas tarjetas premium cobran cientos de dólares anuales. Nu elimina esta barrera manteniendo beneficios premium.
El cashback ilimitado es un diferenciador claro. Otras tarjetas limitan el monto o rotan categorías. Nu ofrece simplicidad: 1,5% en todo, siempre.
La versión metálica premium de edición limit